
Il Mase ha autorizzato Enipower a realizzare l'impianto da circa 850 MW, il giorno prima del termine entro cui inviare le richieste per partecipare all'asta del capacity market del 21 dicembre

È arrivato in “zona Cesarini” il via libera del ministero dell’Ambiente e della Sicurezza energetica al progetto di Enipower per realizzare una nuova centrale a gas da circa 850 MW a Ravenna.
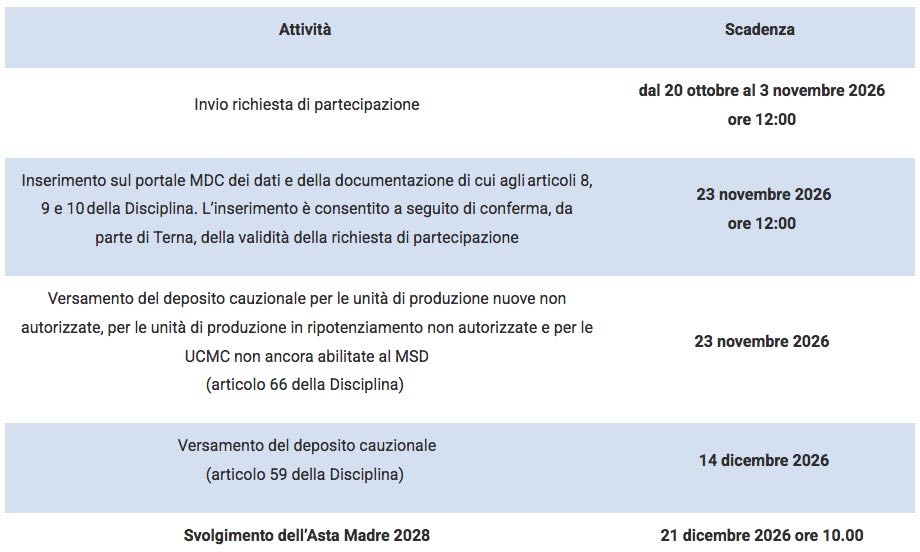
Il decreto che autorizza la società a costruire l’impianto è datato 2 novembre 2026, appena un giorno prima della scadenza del 3 novembre (alle ore 12) entro cui inviare le richieste per partecipare all’asta del capacity market relativa al periodo di consegna 2028, che si svolgerà il prossimo 21 dicembre.
Il progetto prevede l’installazione di un ciclo combinato a gas ad alta efficienza (Ccgt, Combined Cycle Gas Turbine) in sostituzione delle due unità esistenti. Il nuovo assetto operativo consentirà l’utilizzo contemporaneo del ciclo combinato, della caldaia a gas B600 e delle due unità “peaker” da circa 65 MW ciascuna. Ciò consentirà di ridurre di circa il 40% le emissioni complessive di ossidi di azoto a parità di ore di funzionamento dell’intera centrale.
Il progetto prevede anche l’installazione di un condensatore ad aria, finalizzato a ridurre i consumi di acqua per il raffreddamento.
L’impianto, sottolinea Enipower nella documentazione, sarà predisposto anche per l’eventuale installazione futura di un sistema Ccs (Carbon Capture and Storage) per la cattura delle emissioni di CO2, a condizione che siano istituiti specifici meccanismi di supporto per questa tecnologia.
Verso l’asta del 21 dicembre
Tutto è ormai pronto in vista dell’asta del capacity market del 21 dicembre.
Il Mase ha pubblicato il 19 ottobre il decreto che approva le nuove Disposizioni Tecniche di Funzionamento n. 2 (Dtf 2) e il relativo allegato 4, predisposti da Terna e già validati da Arera con delibera 370/2026/R/eel del 13 ottobre.
In particolare, il provvedimento rende pubblici i coefficienti aggiornati di derating applicabili ai sistemi di accumulo elettrochimico nell’asta del mercato della capacità con anno di consegna 2028.
Terna ha rivisto al rialzo i tassi di derating considerando una maggiore diffusione attesa delle batterie: nel calcolo rientrano gli impianti già autorizzati e quelli che si stima possano ottenere i permessi prima dell’asta, tenendo conto anche della capacità che potrebbe essere selezionata nella seconda procedura Macse per l’anno di consegna 2029.
Sempre il 19 ottobre, Terna ha comunicato che nella “Mercato della capacità” del sito web del Tso sono disponibili i documenti di riferimento per la partecipazione:
- disciplina del sistema per la remunerazione della disponibilità di capacità produttiva di energia elettrica e relativi allegati, approvati con decreto Mase del 6 agosto 2026;
- disposizioni tecniche di funzionamento (Dtf) 1 e 2 e allegato 4 alla Dtf 2, approvati con decreto Mase del 16 ottobre 2026.
Riproponiamo qui sotto la tabella che riassume le principali scadenze.
Da segnalare, infine, che il Documento di descrizione degli scenari 2026 (Dds), preparato da Terna e Snam, sottolinea a più riprese il potenziale contributo di flessibilità fornito dai cicli combinati alla generazione elettrica nazionale.
Il sistema gas, si legge nel documento, “dovrà mantenere la capacità di rendere rapidamente disponibili volumi aggiuntivi nei periodi caratterizzati da una ridotta produzione rinnovabile”.
Terna e Snam osservano una progressiva riduzione dei fattori di utilizzo medi degli impianti a gas rispetto ai livelli storici.
Nel 2025, circa 17 GW di impianti a gas hanno registrato un capacity factor superiore al 30%. Nello scenario Power Development al 2040, questa capacità scenderebbe a circa 12 GW in un anno caratterizzato da condizioni Low RES e a soli 2 GW in un anno High RES, con un’elevata produzione da fonti rinnovabili.
Questa variabilità nei livelli di utilizzo “evidenzia come, in prospettiva, gli impianti programmabili potrebbero operare con frequenza molto diversa anche solo a seconda delle condizioni climatiche del sistema, con conseguente maggiore incertezza sui volumi prodotti e sui ricavi conseguibili sui mercati dell’energia”.
Pertanto, il mercato della capacità “potrà contribuire a fornire maggiore certezza agli operatori, remunerando la disponibilità di capacità necessaria al sistema anche quando il numero di ore di funzionamento non è sufficiente a garantire i ricavi necessari per la copertura dei costi fissi”.
Infine, il documento osserva che la riduzione dei fattori di utilizzo medi “non si traduce necessariamente in una riduzione analoga della potenza complessiva utilizzata dal sistema”, poiché possono verificarsi condizioni climatiche “in cui la potenza massima utilizzata resta poco inferiore” a quella registrata nel 2025.